总部咨询热线
132-808-33289
 来源:西美企业管理咨询
 时间:2026-11-20
 点击:17次
2026 年起 CBAM 正式期落地,很多出口欧盟的生产工厂、外贸企业,对数据准备、豁免门槛、证书清缴、碳价抵扣、产品扩围等规则仍存在大量疑问。 本文整理 6 个企业高频咨询的实务问题,全部结合最新欧盟法案,讲清成本风险、履约节点、踩坑后果,工厂、外贸采购、合规负责人可以收藏备查。
一、生产环节为何仍需履行数据准备?
申报义务主体虽为欧盟授权申报人,但排放数据的实际提供方为生产设施。对生产方而言,提前完成数据准备有三项直接收益:
压低成本基数,取得认可核查机构出具的正面核查报告,即可按实际排放申报;否则只能适用默认排放值——2025 年 12 月细则对多数产品在默认值上叠加逐步升至 30% 的加成。这部分溢价通常不会由进口商自行吸收,而会在采购谈判中向上游转移。
取得议价依据,经核查的设施级数据让企业在报价与长约条款中有据可依,而不是被动接受买方单方面测算的碳成本。
数据可复用,同一套监测计划、活动数据与核查资料,可直接用于买方的 ESG 与供应链审核、后续扩围品类的申报准备,边际投入很低。
而且,数据缺位的代价很具体:进口商为规避默认值成本,在同等条件下会优先选择能提供核查数据的供应商,订单的流失往往先于成本出现。
二、50吨豁免门槛如何计量?
以质量为计量单位,按单一进口商全部CBAM品类年度累计合并计算,电力和氢不适用。超过门槛的,当年全部相关进口均适用完整义务,而非仅就超限部分计费;分拆进口主体以规避门槛的,认定为非真实安排并适用加重处罚。
三、证书购买与清缴的时点如何安排?
2027年2月1日起由成员国通过共同中央平台销售,覆盖2026年度进口。余量证书须于10月31日前申请回购,逾期于次年11月1日无偿注销。
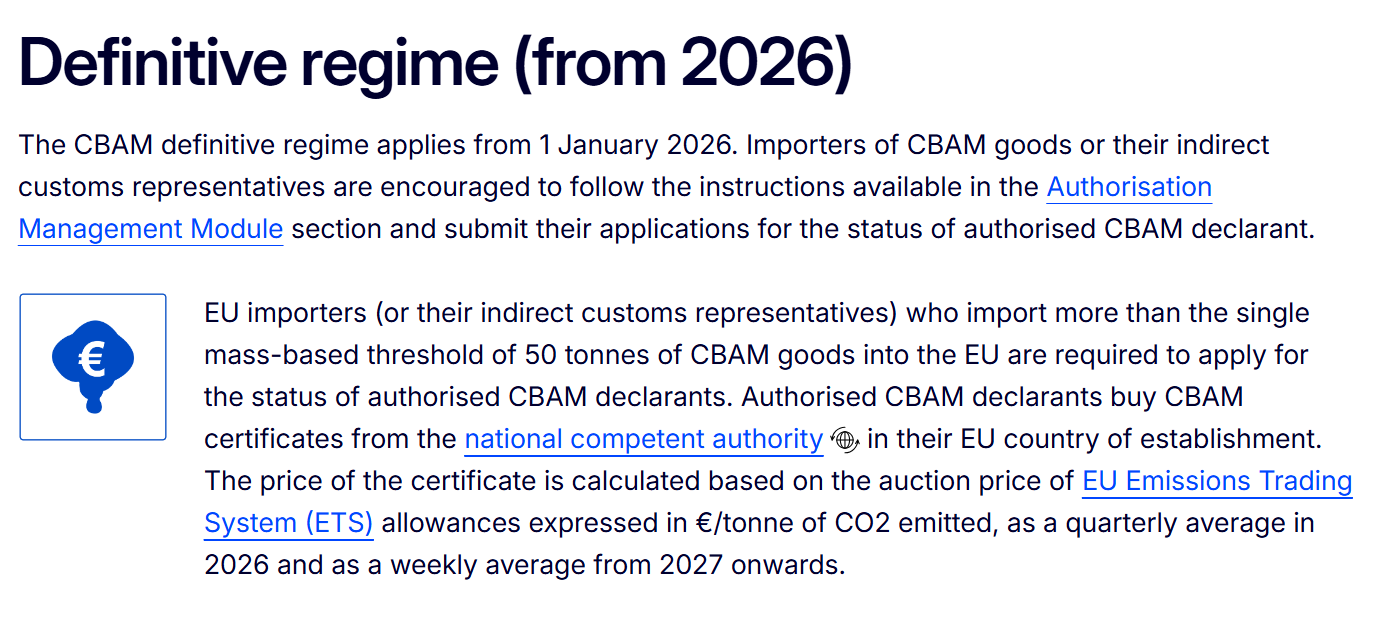
四、证书价格的形成机制为何?
以欧盟ETS配额拍卖结算价按成交量加权平均确定,2026年按季度发布,2027年起改为周度。
五、第三国已付碳价如何扣减?
2026年11月16日实施条例(EU)2026/2498已明确两项路径:按实际排放申报的,可凭经独立认证的实际碳价主张扣减;适用默认排放值的,仅可采用委员会年度公布的默认碳价。扣减按已付碳价与当年证书参考均价的比值折算,非等额冲抵。
国际碳信用扣减上限为相关排放的10%,限于《巴黎协定》第六条授权签发,且须原产国机制本身允许使用。国内碳市场现阶段仍以免费分配为主,可折算金额通常有限,应以清缴凭证逐笔核算。
六、下游产品扩围的立法进度与计费范围?
2025年12月17日提案将180项钢铝密集型下游产品纳入,拟于2028年1月1日适用;理事会2026年6月立场追加约200项,议会2026年9月15日通过立场,三方谈判尚未结束。计费范围限于产品中钢、铝的嵌入排放,不含后续制造环节。
结语
从履约节奏看,2026 年是准备窗口的尾环。核查自 2026 年 9 月起分批展开,对于尚未建立监测计划的设施,可用的核查与整改周期仅一轮,排期一旦延误,申报方式的选择空间即被压缩。
合规投入的回报主要体现在后续年度的成本确定性与合同条件上,而非当期损益。启动时点属于企业可自主管理的变量,其影响通常大于单次合规支出的金额。
西美标准技术专注于CBAM咨询服务,可提供从新版差距评估、体系文件搭建、内部培训到审核陪同的全流程支持,帮助企业平稳完成2027新版切换。
如需了解认证方案或预约免费评估,欢迎联系:132-8083-3289(微信同号)