总部咨询热线
132-808-33289
 来源:西美企业管理咨询
 时间:2026-10-26
 点击:7次
摘要
CBAM是欧盟碳边境调节机制(Carbon Border Adjustment Mechanism)的简称,是一项对特定进口商品征收碳价的法规。自2023年进入过渡期报告阶段,并于今年年初正式产生财务约束力。对于受影响行业的企业而言,它现在已经成为一项贸易指标,了解它不再是可选项。
CBAM背后的逻辑很直接:欧盟内部的制造商需要为其每一吨碳排放付费,因此从其他国家进口同类商品的进口商也应当承担同等的碳成本。
注:CBAM并非税收。它是一种碳强度均衡器,在欧盟市场上对国内产业和境外生产商统一适用欧盟碳价。
一、制度演进
CBAM 的制度演进可划分为三个关键阶段。
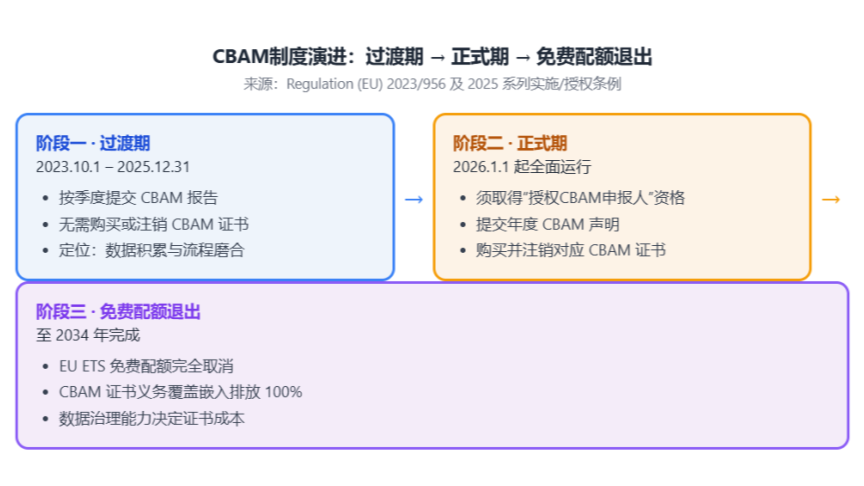
第一阶段为过渡期(2023 年 10 月 1 日至 2025 年 12 月 31 日),欧盟进口商须按季度提交 CBAM 报告,报告货物数量、嵌入排放量及原产国已支付碳价,但无需购买或注销 CBAM 证书。这一阶段的制度功能在于 "数据积累与流程磨合",而非 "财务负担施加"。
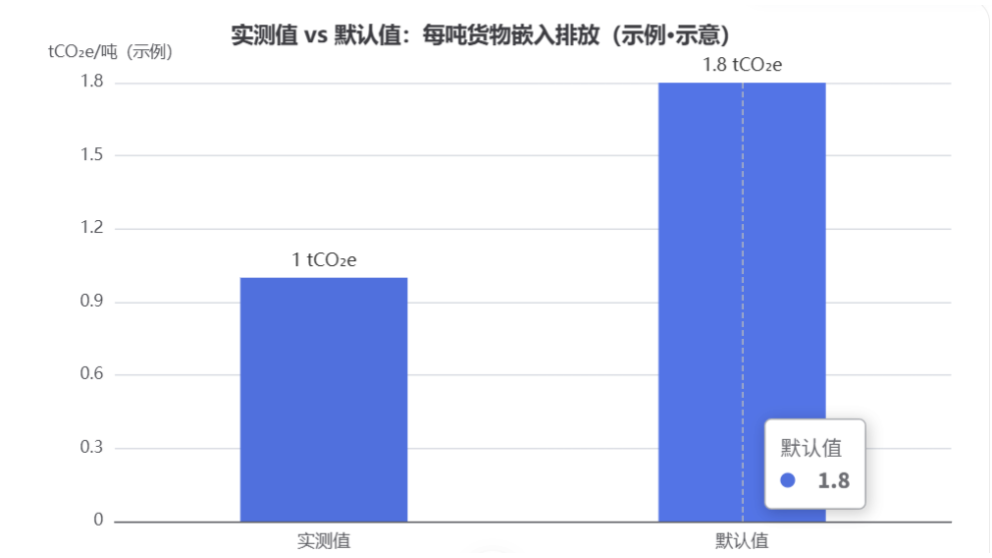
第二阶段为正式期(2026 年 1 月 1 日起),进口商须取得 "授权 CBAM 申报人" 资格,提交年度 CBAM 声明,购买并注销与经核查嵌入排放量相对应的 CBAM 证书。这段时间是非常重要的一个部分,因为之前在获取工厂实测值这方面有一些不可追溯的源头,但是在出口,特别是出口至欧盟国家,实测值和默认值的差距会越来越明显。需要注意的是,2027年2月1日,CBAM证书就要开始售卖了。
第三阶段至 2034 年,欧盟排放交易体系(EU ETS)的免费配额将完全取消,CBAM 证书义务将覆盖进口产品嵌入排放的 100%。
通过时间上的过渡,已经向我们证明了,欧盟对于“碳关税”的推行是不可阻挡的,那企业有什么花费是可以省下来的呢?
二、CBAM 适配行业解析
CBAM 并不是对所有进口商品 "一刀切",而是按欧盟 CN 关税编码,精准锁定六类高碳、高碳泄漏风险的行业。
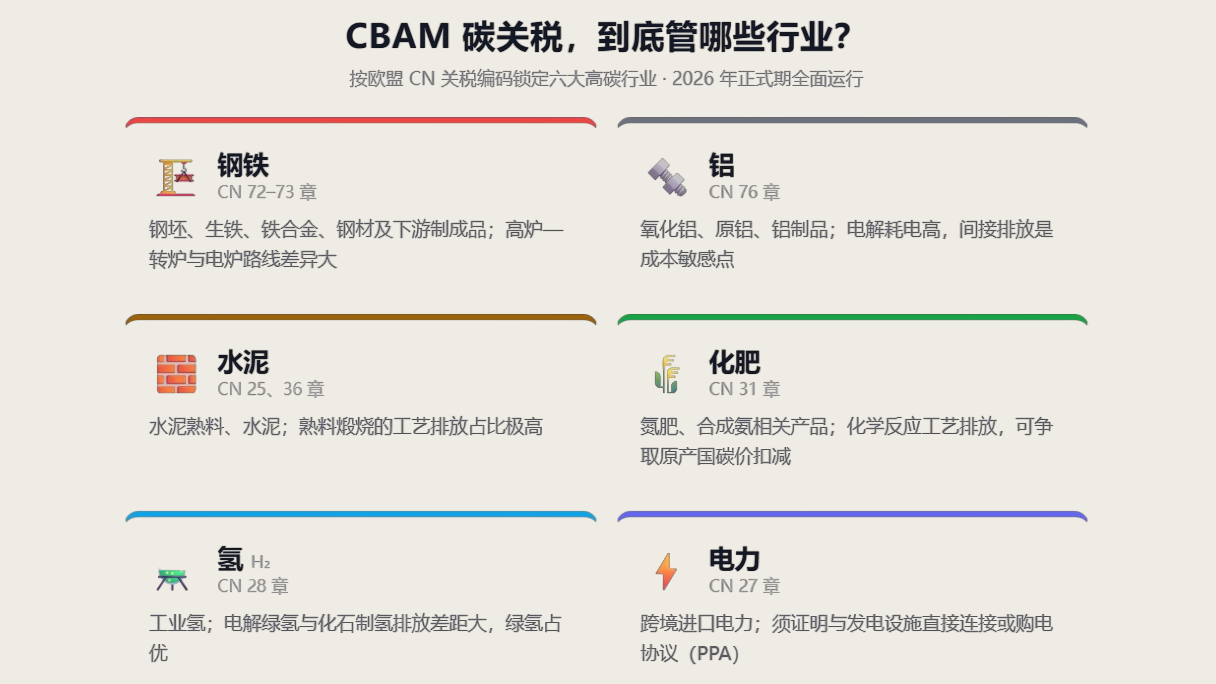
不是有"原材料" 才被覆盖,钢铁、铝的下游制成品(螺栓、管件、铝型材等)已被纳入清单,但出口的往往是 "复杂产品",须把上游前体排放一层一层算进来;间接排放不是 "全行业一刀切",做铝、氢出口的企业,别简单地把所有用电排放核算进应注销证书数量;清单外的一些行业有专门通道;但豁免在海关申报时主动申报,不报、报错位置,系统会驳回。
三、计算边界
过渡期按季度申报,每季度结束后 1 个月内提交;正式期改为年度声明,首个申报于 2027 年 9 月 30 日截止。排放数据须与货物进口期间匹配,跨季库存、在产品及在途货物须说明归集方法,避免混算。
直接排放包括燃料燃烧(焦炉、高炉、窑炉、锅炉等)与工艺排放(水泥熟料煅烧、电解铝阳极消耗、化肥化学反应等);间接排放指生产用电对应的排放,含自备电厂与电网购电,电力进口另需提供发电设施数据或证明与原产国电网直连。
此外须明确界定系统边界(原料准备、主辅工序、能源转换、废物处理等是否纳入),保持跨季跨年一致,变更须披露原因及影响。
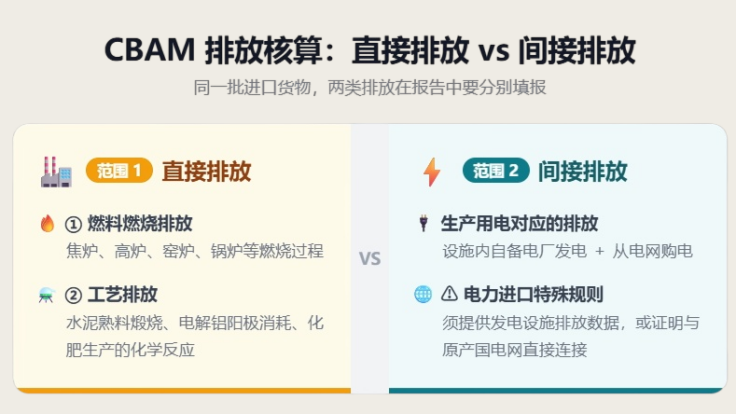
CBAM 产品边界不止于最终产品,还延伸至复杂产品的上游前体。如进口钢铁制品须计入钢坯、生铁、铁合金,铝制品须计入氧化铝、阳极炭块,逐层递归追溯后与最终产品的直接、间接排放合并计算。前体来自不同国家、设施与路线,供应商实测数据常拿不到,只能用偏高的默认值,推高证书成本;且未经核查的前体数据会动摇可核查性,影响 CBAM 声明质量。
其数据来源从宽松走向严格:如今实际值须按欧盟方法计算并经认可机构核查验证。默认值常带加价,含出口国平均排放加价、行政加价甚至欧盟最差 10% 设施水平,普遍高于实际值。选默认值即推高证书成本,进口商因此有强烈动机推动供应商提供实测数据。
四、核查申报与证书机制
(一)核查与验证
正式期年度声明要经过认可的第三方核查机构验证。核查机构须获得欧盟国家认可机构(NAB)的认可,遵循严格的核查标准,包括战略分析、核查计划、控制测试、数据抽样、分析程序和数据测试。核查报告须在CBAM登记处发布,在登记处发布的核查报告才具有CBAM合规效力,未核查的排放数据不能用于证书注销。
(二)证书购买、持有与注销
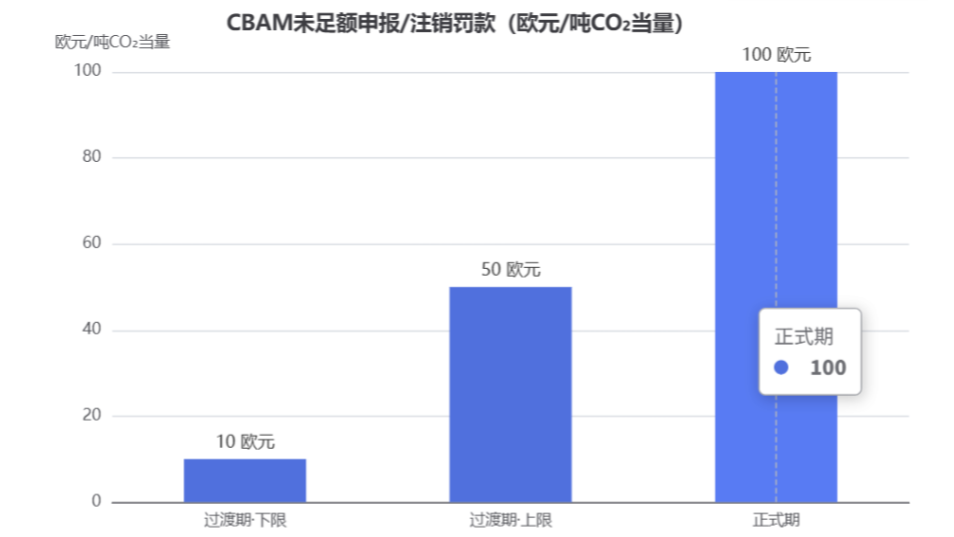
正式期进口商须通过中央交易平台购买CBAM证书,证书价格与EU ETS配额价格挂钩,按季度平均收盘价计算。证书须在每年规定期限前注销,以覆盖上一年度经核查的嵌入排放量。注销数量等于经核查的嵌入排放量减去原产国已支付碳价对应的扣减量,再减去欧盟免费配额调整量。若进口商未足额注销证书,将面临每吨100欧元的罚款。
年度声明提交截止日期调整为次年9月30日;对于2026日历年度进口的货物,首个年度声明和证书提交截止日期为2027年9月30日。
企业应建立跨部门的CBAM治理架构,明确职责分工,应建立设施级、产品级、批次级的CBAM数据管理体系,应优先获取实际数据,减少对默认值的依赖。
建议企业与上游供应商建立长期数据共享机制,明确供应商的数据提供义务、数据质量标准和核查配合义务;对于复杂产品,企业应追溯上游前体的排放数据,建立多层级供应链数据地图。
企业应提前选聘经认可的核查机构,避免利益冲突,确保核查机构具备CBAM和EU ETS核查经验。2026年是“数据积累与核查准备年”,若企业等到2027年才开始准备,将面临时间紧迫、核查资源不足和数据质量不达标的风险。
六、结语
CBAM 的合规本质,是排放数据的 "真实性" 与 "可核查性"。随着2027年9月30日首个年度声明截止日期的临近,企业将面临真正的“合规大考”。建立可追溯数据治理体系、与供应商形成数据协同是企业“省钱省心” 的关键,而过于依赖默认值,甚至忽视数据质量、延迟授权申请的行为,将面临证书成本上升、货物清关受阻和行政罚款的风险。
对于咱们而言,CBAM既是出口挑战,也是推动供应链碳数据透明化和绿色低碳转型的契机。企业应建立产品级碳足迹核算能力、完善MRV体系、提升供应链数据协同水平,从而在全球碳定价时代保持竞争力。
西美标准技术专注于CBAM认证咨询服务,可提供从新版差距评估、体系文件搭建、内部培训到审核陪同的全流程支持,帮助企业平稳完成2027新版切换。
如需了解认证方案或预约免费评估,欢迎联系:132-8083-3289(微信同号)