总部咨询热线
132-808-33289
 来源:西美企业管理咨询
 时间:2026-11-04
 点击:9次
摘要
每到年报季,企业财务报表总能清晰地回答:今年赚了多少钱、成本花在了哪里、税交了多少。然而,报表之外还有一长串被客户、监管机构和投资者追问的问题:今年一共用了多少电、多少水?排了多少碳?员工接受了多久培训,有没有人在工作中受伤?采购的原料环保吗?公司对客户、供应商和周边社区又产生了怎样的影响?这些问题没有一个能在财务报表里找到答案。
可以回答它们的,正是近年来在国内企业界迅速“走红”的ESG报告。所以,本文想面对零基础读者,用一篇文章的篇幅,把"ESG报告是什么、为什么必须写、写什么、怎么写"四件事讲清楚。
一、ESG报告是什么:企业的第二份成绩单
用一句大白话讲,ESG报告就是企业的"非财务成绩单"。如果说财务报表回答的是"公司赚不赚钱",那么ESG报告回答的就是"公司负不负责"。它把企业在环境(Environmental)、社会(Social)和治理(Governance)三个维度上做过的事,定期收集数据、写成文字、再公开披露给利益相关方。
ESG并不是一个新鲜发明。早在2004年,联合国全球契约就首次提出"ESG"这一缩写;经过二十余年发展,它已经从一种自愿性的"社会责任倡议",逐步演变为全球资本市场通用的语言体系。
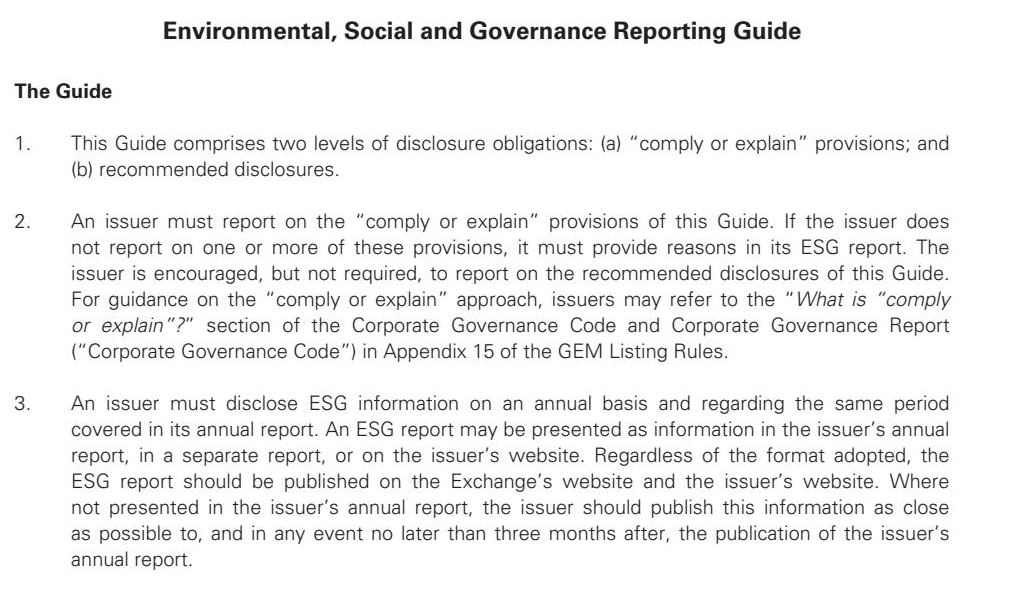
在中国,沪深交易所已要求上证180、科创50、深证100等指数成分股公司及境内外同时上市公司披露ESG报告;国资委也连续多年部署中央企业控股上市公司ESG专项披露工作。
对企业而言,写ESG报告早已不是"愿不愿意"的选择题,而是"早晚都要会"的必修课。
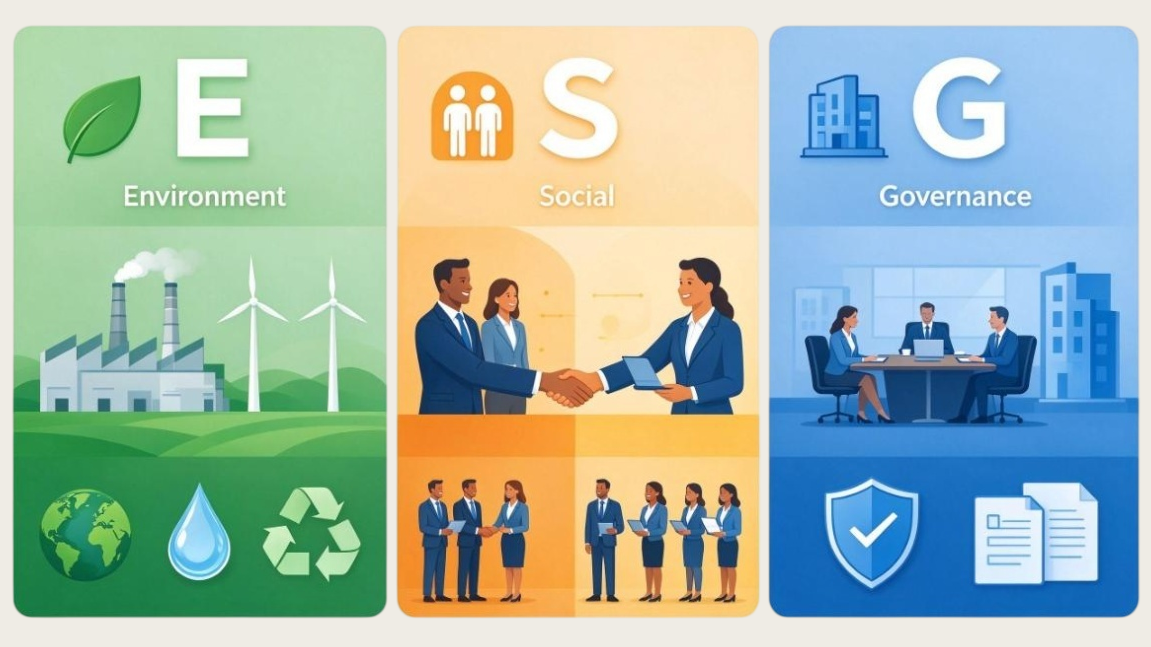
二、E、S、G,分别代表了什么
ESG三个字母,就是这份"非财务成绩单"上的三个指标。理解它们,就掌握了整份报告的骨架。
(一)E——环境:对地球
环境维度关注企业运营对自然界的影响,对制造业企业而言,这一部分往往是篇幅最重的章节,因为能耗和碳排放数据最容易计量,也最容易被监管和客户盯着看。
(二)S——社会:对人
社会维度覆盖企业与所有"人"的关系:对内是员工,对外是客户、消费者、供应商和社区,包括产品质量与安全、客户隐私、负责任采购、供应链劳工标准、社区公益与慈善捐赠。
一句话,凡是"和人打交道"产生的影响,都归S来写。
(三)G——治理:对自己
治理维度回答的是"这家公司值不值得信任"。它包括董事会结构与独立性、高管薪酬、反贪污与反腐败、风险管理与内部控制、商业道德、信息披露透明度、知识产权保护、数据安全等。
很多新手容易把G看成"走形式",但事实上,董事会有没有真正讨论过ESG议题、有没有反舞弊机制、举报渠道是否畅通,恰恰是外部评级机构最看重的"治理底座"。
三、到底为什么要写?
推动企业写ESG报告的力量,来自三部分:监管、客户、自己。
监管:目前A股、港股、美股的上市企业已被要求按规则定期披露ESG或可持续发展相关报告,披露范围还在逐年扩大。
客户:越来越多的国际大客户在选择供应商时,会发放ESG问卷,要求填报用电量、碳排放量、用工情况等数据;答不上来或者数据明显缺失,订单可能就直接被划掉。对出口型企业而言,欧盟《企业可持续发展报告指令》(CSRD)和《碳边境调节机制》(CBAM)已经把这种压力变成了真金白银的贸易门槛。
自己:认真做ESG,企业往往能先摸清自己的能耗和风险点:哪条生产线电耗异常、哪个车间安全隐患突出、哪类供应商合规薄弱——确认清楚了,本身就是省钱和避险。
四、怎么选内容?
ESG可写的议题成百上千,第一年如果照单全收,会被数据淹没。专业做法是挑跟自己有关、又真正重要的那几件事。
国际上最通行的"题库"是GRI标准(Global Reporting Initiative,全球报告倡议组织)。它把环境、社会、治理三大类议题拆成了数十个具体议题,并配套了对应的披露指标。企业不需要把所有议题都写一遍,而要通过一套被称为"重要性分析"的流程,筛出自己的"实质性议题"。
这套流程共分四步:
第一步,识别议题,从四个渠道收集候选清单;第二步,评估影响,GRI强调从"影响重要性"出发,也就是看企业对环境、对人造成的影响有多显著,如果还要面向投资者或按欧盟ESRS披露,则需要再叠加一个"财务重要性"视角;
第三步,排序定档,把每个议题放进纵轴是"对环境和人的影响大小",横轴是"利益相关方的关注度"的矩阵图,两个维度都高的议题,落在右上角,就是要重点写的;第四步,确认复评,清单初排出来后,要召开内部评审会,让各部门和管理层共同确认排序并让读者看到"你是怎么选出来的"。
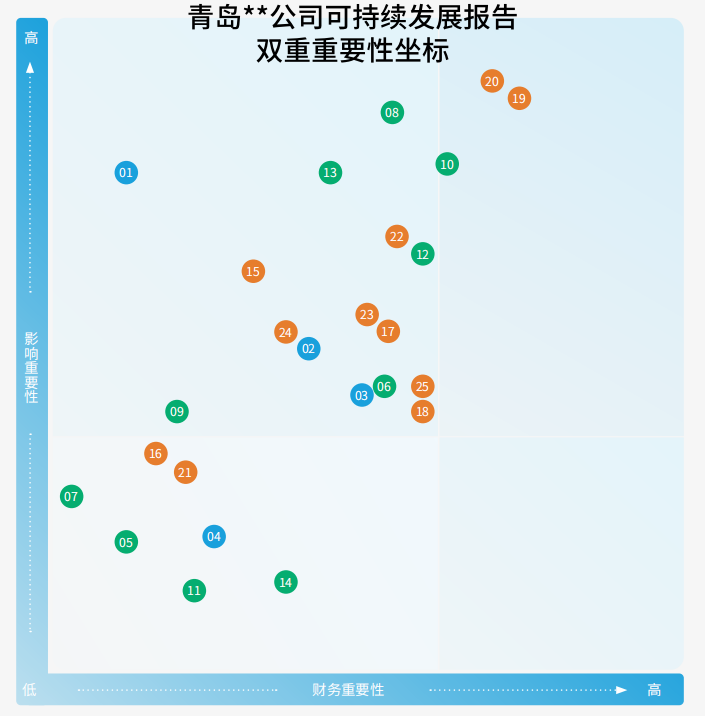
重要性分析不是一次性作业,而要像体检表一样每年复评一次——新法规、新客户、新事故都会带来新议题。
五、怎么写报告?
筛完议题之后,落地执行其实非常简单,包含以下四步:挑事、找数、写数、核对。
(一)挑事:列出本年度议题清单
把上一节筛出的实质性议题列成一张清单,每个议题对应GRI标准里的一个指标编号,这样后续就知道要收哪些数据、写在哪一段。
(二)找数:为每件事建一张"记账卡"
ESG报告最忌"年底编数"。专业做法是为每一项议题建一个数据台账——可以理解成一张"记账表":每个数字都要在上面留痕,并附上原始凭据。比如用电数据后面附电费单,安全培训后面附签到表,员工人数后面附人事花名册。关键原则:平时记账,年底不慌。
收集数据时,要明确三件事:一是报告边界,哪些厂区、哪些子公司纳入统计,第一年就要白纸黑字写明,不能今年算A厂、明年又不算;二是报告期,一般是自然年度1月1日到12月31日,最好和财务账期对齐;三是"同一把尺子",今年和去年的取数方式、计量单位必须一致,如果口径变了,必须说明并重算去年同期数。这"报告边界与统计口径"是外部鉴证时最容易被追问、新手最容易出错的地方。
(三)写数:用数字说话,而不是用口号说话
很多新手写ESG报告,开头就是"公司高度重视环境保护,积极推进绿色低碳发展,坚定不移走生态优先、绿色发展之路……"——通篇口号,没有一个数字、没有一件具体事,换任何一家公司都能照抄,这不叫披露。
真正合格的披露长这样:"2025年全年用电120万度,约排放二氧化碳672吨,同比下降3%;全年投入节能改造20万元。"有数字、有同比、有投入,背后还有电费单作凭据。口诀很简单:少说"我们很重视",多说"做了什么、做了多少"。一句话、一个数、一个凭据,就是报告里每一个条目的标准写法。
(四)核对:自查、内审、再发布
数据写完后,要先由责任部门自查,再由财务或内审部门交叉核对,最后经管理层审批后正式对外发布。如果企业希望进一步提升报告的公信力,还可以引入第三方外部鉴证,例如按照AA1000标准开展独立保证;一些国际评级体系(如EcoVadis)也会根据企业规模对是否需要鉴证提出不同要求。
结语
ESG 报告的价值,是对正在规模化、对接国际客户的企业生成了一张新的准入证。从被动应付到主动管理,本质上是企业从 "赚不赚钱" 的单一维度,走向 "赚不赚钱、值不值得信任、能不能走得更远" 的系统经营升级。
对首次启动 ESG 工作的企业来说,真正的难点往往不在概念本身,而在于三件事:议题怎么选才不跑偏、数据怎么收才经得起追问、口径怎么定才能逐年可比。这些环节一旦在第一年走偏,后续每一年都要为前期的 "粗糙" 补课,付出的成本远高于一次专业的起步。
西美标准技术服务专注于企业 ESG 报告与可持续发展披露咨询,可提供从实质性议题识别、数据台账搭建、碳核算口径梳理、报告正文撰写到第三方鉴证对接的全流程支持,熟悉 GRI、ISSB、CSRD 等主流披露框架,帮助企业平稳完成首份 ESG 报告编制与年度持续披露。如需了解 ESG 报告落地方案或预约免费差距评估,欢迎联系:132-8083-3289(微信同号)。